Seguro para filmagem em imóvel: coberturas e franquias
Antes de liberar uma locação, confira responsabilidade civil, danos ao imóvel, franquias, exclusões, vigência e quem paga cada sinistro antes da gravação.
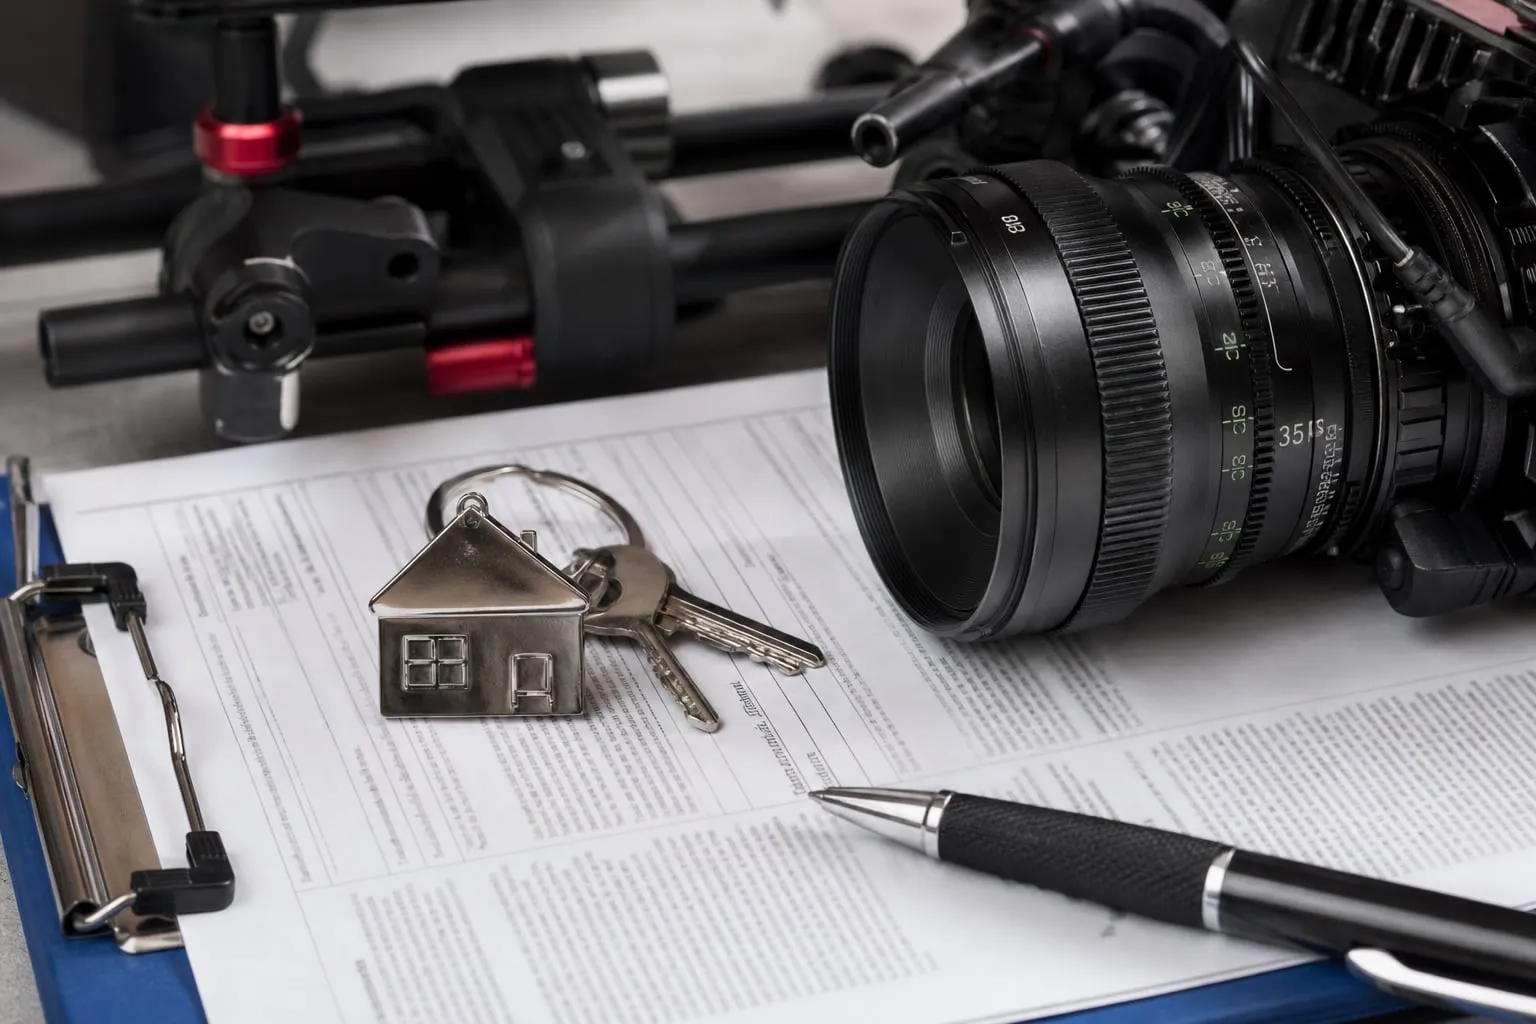
O seguro para filmagem em imóvel deve estar aprovado antes da entrada da equipe, e não ser providenciado depois de um acidente. O proprietário precisa conferir coberturas, limites, franquias, exclusões e a definição de quem responde por danos ao imóvel, aos vizinhos, à equipe e a terceiros.
A apólice também deve combinar com a operação real. Uma gravação com gerador, efeitos de fumaça, cenário pesado, veículo, drone ou instalação elétrica temporária cria riscos diferentes de uma entrevista com duas câmeras em uma sala. O contrato de locação e o seguro precisam tratar desses detalhes juntos.
Quem responde por cada tipo de dano?
A primeira etapa é separar a responsabilidade contratual da cobertura do seguro. O contrato pode obrigar a produtora a reparar determinado prejuízo, mas essa cláusula não garante que a seguradora pagará o sinistro. A apólice precisa cobrir o evento e respeitar suas condições.
| Situação | Quem costuma responder primeiro | O que o proprietário deve exigir |
|---|---|---|
| Dano ao piso, parede, esquadria ou mobiliário | Produtora ou locatária, conforme o contrato | Cobertura de danos ao imóvel e vistoria de entrada e saída |
| Acidente com visitante, vizinho ou prestador | Produtora, empresa contratada ou responsável direto pelo evento | Responsabilidade civil contra terceiros |
| Lesão de integrante da equipe | Empregador ou prestador responsável pela contratação | Comprovação de cobertura trabalhista e de acidentes, quando aplicável |
| Roubo ou dano a câmera, lente e iluminação | Dono do equipamento ou produtora | Seguro de equipamentos, com relação dos bens e local de uso |
| Defeito anterior no imóvel | Proprietário, salvo agravamento causado pela produção | Laudo fotográfico datado e ressalvas assinadas |
A produtora deve assumir a operação e os danos causados por sua equipe, fornecedores e equipamentos. Ainda assim, o dono do imóvel não deve aceitar uma frase genérica como “a locatária será responsável por tudo”. Peça a identificação dos segurados, dos limites e do procedimento de aviso do sinistro.
Se o proprietário for incluído como segurado adicional, essa condição deve aparecer no documento aceito pela seguradora. Em alguns produtos, a apólice usa a figura do beneficiário ou do interessado no seguro, que não tem exatamente os mesmos direitos. O corretor deve explicar a diferença por escrito.
Também vale negociar uma cláusula de renúncia ao direito de regresso, quando fizer sentido. Ela pode impedir que a seguradora cobre o proprietário depois de indenizar a produtora por um evento ligado à locação. A redação precisa ser revisada pelo corretor e, em situações de maior valor ou risco, por um advogado.
Quais coberturas entram no seguro para filmagem em imóvel?
O pacote adequado depende do roteiro, do imóvel e da forma de montagem. Para o proprietário, quatro grupos merecem análise antes da liberação.
1. Danos físicos ao imóvel
A cobertura deve alcançar os elementos que a equipe realmente vai tocar ou alterar: pintura, piso, portas, vidros, louças, bancadas, revestimentos, jardim, elevador, portões e instalações elétricas. Confirme se o texto cobre dano acidental durante montagem, gravação e desmontagem.
Pergunte também se há cobertura para remoção de estrutura, limpeza extraordinária e restauração de acabamento. Uma parede pode não exigir reconstrução, mas pode precisar de massa, pintura de todo o pano e nova aplicação de textura. A seguradora pode considerar apenas o reparo direto, deixando custos acessórios fora da indenização.
O limite deve refletir o custo de reposição, não o valor sentimental ou o preço de venda do imóvel. Em uma casa com piso importado, marcenaria sob medida ou esquadrias antigas, três orçamentos de reparo ajudam a testar se o limite contratado é suficiente.
2. Responsabilidade civil contra terceiros
A responsabilidade civil cobre, dentro dos limites da apólice, danos corporais ou materiais causados a pessoas que não fazem parte do contrato principal. Podem entrar nessa análise um vizinho atingido por uma peça, um visitante que escorrega em um cabo ou um veículo danificado durante a movimentação da equipe.
Não presuma que a cobertura alcança todos os envolvidos. Algumas apólices excluem empregados, subcontratados, pessoas transportadas pela produção ou danos entre empresas do mesmo grupo. Peça ao corretor exemplos práticos aplicados ao plano de filmagem.
O limite também precisa considerar a vizinhança. Uma gravação em uma mansão no Morumbi, com circulação de veículos e equipe na rua, expõe a produção a riscos diferentes de uma locação interna sem carga e descarga. Espaços como a Mansão Morumbi - Localcine exigem regras claras para portaria, estacionamento e circulação de fornecedores.
3. Equipamentos e objetos em custódia
Câmeras, lentes, painéis de LED, geradores e objetos cenográficos podem ter seguro próprio. Isso não significa que o seguro da produção cubra móveis, obras de arte ou itens do proprietário usados em cena. Confirme se existe cobertura para bens de terceiros sob guarda, custódia ou controle da produtora.
A relação de bens deve registrar descrição, estado, valor e responsável. Uma foto de uma poltrona assinada pode evitar discussão sobre um rasgo que já existia. Para equipamentos alugados, verifique se o contrato exige cobertura contra roubo, queda, água e transporte.
4. Incêndio, água e operações especiais
Fumaça cenográfica, velas, chama aberta, cozinha em funcionamento, chuva artificial, piscina e uso de água precisam ser informados antes da contratação. Muitas apólices tratam essas atividades como agravamento de risco ou as excluem sem uma extensão específica.
O mesmo vale para drone, veículos, animais, armas cenográficas, dublês e trabalho em altura. Se o roteiro prevê qualquer desses itens, descreva a atividade no questionário do seguro. Omitir uma operação para obter prêmio menor pode gerar recusa quando o dano ocorrer.
Quais franquias e exclusões devem ser conferidas?
A franquia é a parte do prejuízo que fica a cargo do segurado. Uma apólice pode ter franquia fixa, percentual ou valor mínimo, e esse número pode mudar conforme o tipo de dano. Uma franquia de 10% em um sinistro de R$ 80 mil representa R$ 8 mil, caso não exista um teto menor previsto no contrato.
Não compare propostas apenas pelo preço do prêmio. Monte uma tabela com estes campos:
-
Franquia para dano ao imóvel, vidro, equipamento e responsabilidade civil.
-
Limite máximo por evento e limite total para toda a produção.
-
Existência de sublimites para água, incêndio, furto, objetos de terceiros e operações especiais.
-
Prazo para aviso do sinistro e documentos exigidos.
-
Data e horário de início e fim da cobertura.
As exclusões merecem leitura linha por linha. Entre os pontos que costumam causar conflito estão desgaste natural, defeito preexistente, infiltração anterior, manutenção inadequada, alteração elétrica sem autorização, dano intencional, furto sem vestígio de arrombamento e atividade diferente da informada à seguradora.
Em imóvel tombado, há uma dificuldade extra. O reparo pode depender de técnica, material e autorização específicos. Uma pintura comum pode não ser aceita pela fiscalização do patrimônio, enquanto um revestimento original pode ter prazo e custo maiores. Antes da produção, confira a documentação do imóvel e o procedimento aplicável em conteúdos como Habite-se de imóvel tombado: como regularizar sem erro.
Instalações temporárias também precisam de cuidado. Furar uma parede para passar um cabo, fixar uma câmera ou instalar uma proteção pode violar regras do condomínio, do tombamento ou do próprio proprietário. Soluções reversíveis devem estar previstas no plano de montagem. Veja um exemplo de restrição técnica em Câmeras de segurança em imóvel tombado sem furos.
O que pedir antes de liberar a equipe?
O proprietário pode transformar a análise em uma condição objetiva de acesso. Solicite os documentos com antecedência suficiente para o corretor corrigir a apólice, porque o certificado enviado no dia da gravação costuma esconder limites e exclusões relevantes.
Use esta lista de conferência:
-
Apólice ou certificado válido: com nome da produtora, segurados, local, datas e atividade descrita.
-
Responsabilidade civil: com limite por evento, danos materiais e corporais, terceiros abrangidos e sublimites.
-
Danos ao imóvel: incluindo montagem, uso, desmontagem, limpeza e restauração dos elementos listados na vistoria.
-
Equipamentos e bens de terceiros: com relação ou critério de avaliação dos itens sob custódia da equipe.
-
Franquias e exclusões: destacadas em uma página que o responsável pela locação consiga consultar durante a produção.
-
Autorização para operações especiais: incluindo fogo, água, fumaça, veículos, drone, animais e trabalho em altura, quando houver.
-
Comprovante de pagamento ou vigência confirmada: a proposta não substitui a cobertura emitida.
-
Contato de emergência: nome e telefone do produtor responsável, corretor e regulador ou central de sinistros.
O contrato de locação deve anexar a vistoria com fotos, o plano de montagem, a lista de fornecedores e as regras de acesso. Determine quem acompanha a entrada e a saída, quem confere medidores e quem autoriza qualquer mudança no imóvel.
Como reduzir disputas depois da gravação?
A vistoria de saída deve ocorrer antes de a equipe desmontar o último equipamento. Com o imóvel ainda ocupado por cases, cabos e embalagens, pequenos danos ficam escondidos. Reserve tempo para fotografar pisos, paredes, vidros, móveis, áreas externas e elevadores com a mesma sequência usada na entrada.
Se aparecer um dano, registre a data, o local, as testemunhas e as imagens. Não descarte a peça quebrada nem autorize um reparo emergencial sem documentar o estado original, exceto quando a medida for necessária para evitar um risco maior. O aviso rápido à produtora e à seguradora reduz a chance de perda de evidências.
Em uma propriedade de alto padrão, o seguro deve acompanhar a operação real, e não apenas cumprir uma formalidade. O proprietário que confere limites, franquias, exclusões e responsáveis antes da gravação sabe quando pode liberar o imóvel e qual caminho seguir se algo der errado. A regra vale tanto para uma casa ampla como a Mansão Jardim Guedala - Localcine quanto para uma locação comercial com circulação de público.